1. Vergleichen Sie, welcher Betrag nach Vertriebs- und Akquisitionskosten von einer Buchung verbleibt, statt nur den Provisionssatz zu betrachten.
2. Gehen Sie vom tatsächlichen, bereits rabattierten Zimmerbetrag aus und ziehen Sie denselben Rabatt nicht erneut ab.
3. Betrachten Sie diese betriebswirtschaftliche Kennzahl getrennt von Bankauszahlungen, Betriebsergebnis und umgelegten Fixkosten.
OTA-Provisionssätze zeigen nur einen Teil der Kosten für die Gewinnung einer Reservierung. Ein Online-Reisevermittler mit einem niedrigeren Provisionssatz kann dennoch einen geringeren verbleibenden Erlös bringen, wenn mit der Buchung ein höherer, vom Hotel finanzierter Rabatt oder zusätzliche Marketingkosten verbunden sind. Auch die Gewinnung einer Direktbuchung kann teuer sein.
Berechnen Sie für Entscheidungen über Ihre Vertriebskanäle den Zimmererlös, der nach Abzug der Kosten der jeweiligen Buchung verbleibt. Die folgende Berechnung dient dem betriebswirtschaftlichen Vergleich. Sie ersetzt weder die Erlösdarstellung Ihrer Buchhaltung noch ist sie eine Kennzahl für den Hotelgewinn.
Legen Sie die zu vergleichenden Zimmererlöse und Kosten fest
Verwenden Sie den endgültigen Zimmerbetrag vor Abzug der Vertriebskanalkosten, nachdem alle vom Hotel finanzierten und bereits darin berücksichtigten Rabatte abgezogen wurden. Zeigt ein Bericht einen Betrag, von dem die Provision bereits abgezogen wurde, ermitteln Sie zunächst den ursprünglichen Zimmerbetrag. Ziehen Sie diese Provision nicht zweimal ab. Lassen Sie im Auftrag Dritter erhobene Gästesteuern, separate Zusatzleistungen und andere Beträge ohne Zimmerbezug außerhalb des Vergleichs, sofern Sie diese nicht bewusst für alle Kanäle nach derselben Grundlage einbeziehen.
Ermitteln Sie anschließend die Kosten, die der Gewinnung dieser Reservierung und der Zahlungsabwicklung zugeordnet werden können. Dazu können die vertraglich vereinbarte OTA-Provision, eine separate Transaktionsgebühr, Transaktionsgebühren der Buchungsmaschine sowie zurechenbare Werbeausgaben oder Vermittlungskosten gehören. Berücksichtigen Sie nur Kosten, die das Hotel tatsächlich trägt, und erfassen Sie jeden Posten nur einmal.
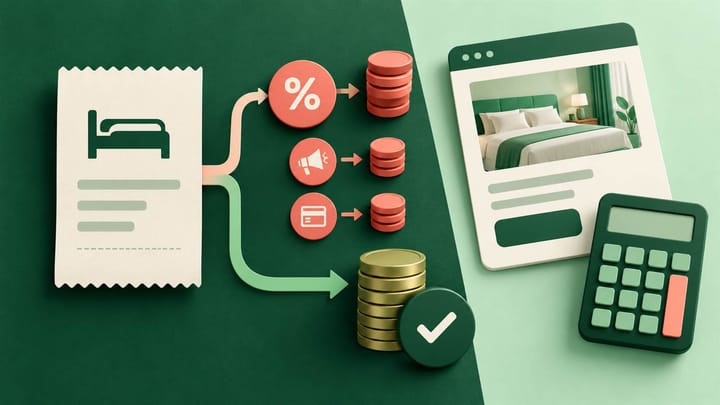
Verbleibender Zimmererlös = tatsächlicher Zimmererlös abzüglich Provision abzüglich separater Zahlungsabwicklungskosten abzüglich zurechenbarer Akquisitionsausgaben.
Die Provision selbst muss auf der vertraglich vereinbarten provisionspflichtigen Bemessungsgrundlage beruhen. Diese entspricht nicht automatisch dem Zimmerbetrag ohne Steuern, den Sie für Ihren betriebswirtschaftlichen Vergleich verwenden. Berechnen Sie zunächst die tatsächliche Provision und berücksichtigen Sie anschließend den daraus resultierenden Kostenbetrag. Ein beworbener Prozentsatz gibt keinen Aufschluss darüber, welche Bestandteile laut Vertrag des Betriebs provisionspflichtig sind, wer Aktionen finanziert oder wie Zahlungen abgewickelt werden.
Führen Sie die ursprünglichen Zimmererlöse und Ausgaben in Ihren Berichten und Analysen getrennt. Nutzen Sie in Smart Order die Reservierungsquelle und die erfassten Zimmerbeträge als Ausgangspunkt. Prüfen Sie anschließend die vertraglich vereinbarten Gebühren und die Kampagnennachweise für den Vergleich. So vermeiden Sie, eine Nettoauszahlung auf das Bankkonto mit dem Zimmerpreis des Gastes oder dem Gewinn des Hotels gleichzusetzen.
Beginnen Sie den Kanalvergleich mit der tatsächlichen Buchung
Betrachten Sie Zimmererlös und Buchungsquelle gemeinsam, bevor Sie belegte Provisions-, Zahlungs- und Marketingkosten in Ihre Kanalentscheidung einbeziehen.
Rechnen Sie zwei Vertriebswege für denselben Aufenthalt durch
Diese hypothetischen Beispiele vergleichen dasselbe Zimmer für denselben Aufenthalt von drei Nächten. Die angegebenen Zimmererlöse enthalten weder Steuern noch Zusatzleistungen. Die Prozentsätze und Kosten dienen der Veranschaulichung und entsprechen keinen aktuellen Tarifen einer bestimmten OTA oder eines Zahlungsdienstleisters.
OTA-Buchung: Höherer Zimmererlös mit Provision
Der tatsächliche Zimmerbetrag beträgt 300 $. Angenommen, aus der Vereinbarung des Hotels ergeben sich Provisionskosten von 54 $, berechnet als 18 % einer provisionspflichtigen Bemessungsgrundlage von 300 $. Nehmen wir außerdem an, dass dieses Hotel separate Zahlungsabwicklungskosten von 3 % beziehungsweise 9 $ trägt, die nicht in der Provision enthalten sind.
Der verbleibende Zimmererlös beträgt 300 $ abzüglich 54 $ abzüglich 9 $ = 237 $, also 79 $ je belegter Zimmernacht. Die berücksichtigten Akquisitions- und Zahlungsabwicklungskosten belaufen sich auf insgesamt 63 $. Das entspricht 21 % des Zimmererlöses von 300 $.
Übernehmen Sie diese zusätzlichen 9 $ nicht pauschal in jeden OTA-Vergleich. Bei einem anderen Zahlungsabwicklungsmodell trägt das Hotel diese Kosten möglicherweise nicht separat, oder sie sind bereits an anderer Stelle enthalten. Entscheidend sind die Kostenbelege, keine allgemeine Annahme über OTAs.
Direktbuchung: Keine OTA-Provision, aber dennoch mit Kosten verbunden
Angenommen, das Hotel bietet denselben Aufenthalt mit 10 % Rabatt an. Der tatsächliche Zimmererlös beträgt damit 270 $. Nehmen wir separate Zahlungsabwicklungsgebühren von 3 % beziehungsweise 8,10 $ sowie zurechenbare Werbekosten von 20 $ an. Der Einfachheit halber fallen in diesem Beispiel keine weiteren variablen Gebühren für die Buchungsmaschine an.
Der verbleibende Zimmererlös beträgt 270 $ abzüglich 8,10 $ abzüglich 20 $ = 241,90 $, also rund 80,63 $ je belegter Zimmernacht. Für den gesamten Aufenthalt verbleiben damit lediglich 4,90 $ mehr als bei der beispielhaften OTA-Buchung. Der verbleibende Betrag erhöht sich also nicht um die eingesparte Provision von 54 $.
Der Rabatt von 30 $ ist bereits im Ausgangserlös von 270 $ berücksichtigt. Ein erneuter Abzug würde das Ergebnis zu niedrig ausweisen. Sie können den Rabatt separat darstellen, um die Abweichung vom Referenzpreis zu erklären. In der Formel für den verbleibenden Erlös darf er jedoch nicht zweimal berücksichtigt werden.
Steigen die Werbekosten auf 30 $, sinkt das Ergebnis der Direktbuchung auf 231,90 $ und liegt damit unter den 237 $ des OTA-Beispiels. Ein provisionsfreies Buchungssystem für Hotels vermeidet bei diesen Direktreservierungen die OTA-Provision. Die Zahlungs-, Marketing- und Websitekosten des Hotels entfallen dadurch jedoch nicht.
Berücksichtigen Sie die entscheidungsrelevanten Kosten
Ordnen Sie Marketingkosten auf einer nachvollziehbaren Grundlage zu
Wenn sich eine Kampagne Reservierungen zuordnen lässt, verwenden Sie die belegte Buchungszuordnung und eine einheitliche Ergebnisgrundlage. Als praktische Schätzung ergeben sich für eine Kampagne mit Kosten von 200 $, der zehn abgeschlossene Buchungen zugeordnet werden, durchschnittliche Kampagnenkosten von 20 $ je abgeschlossener Buchung. Kennzeichnen Sie dies als Schätzung auf Basis einer Kostenumlage und nicht als bekannte Kosten für jeden einzelnen Gast.
Teilen Sie die Ausgaben nicht bei einem Kanal durch die Anzahl der Anfragen und bei einem anderen durch die Anzahl der abgeschlossenen Aufenthalte. Stornierungen können die endgültigen Kosten je tatsächlich wahrgenommener Buchung verändern. Halten Sie frühe Prognosen von der abschließenden Auswertung getrennt und machen Sie Unsicherheiten bei der Zuordnung transparent, statt sämtliche nicht nachverfolgbaren Marketingausgaben den Direktreservierungen zuzuweisen.
Betrachten Sie Fixkosten separat
Website-Abonnements und feste Softwaregebühren sind für das Gesamtbudget relevant. Sie steigen jedoch möglicherweise nicht durch eine zusätzliche Reservierung. Trennen Sie den unmittelbaren Buchungsvergleich von einer Betrachtung der Kanalkosten einschließlich aller umgelegten Kosten.
Wenn Sie monatliche Kosten auf Buchungen umlegen, nennen Sie den Zeitraum, die betreffende Buchungsgruppe und den Verteilungsschlüssel. Wenden Sie auf Kanäle, die dasselbe Tool nutzen, ein einheitliches Verfahren an. Ordnen Sie nicht die gesamte Rechnung für das Hotel-Managementsystem den Direktbuchungen zu, während Sie seine Nutzung für OTAs und am Empfang unberücksichtigt lassen.
Berücksichtigen Sie endgültige Ergebnisse und die Währung
Aktualisieren Sie die Berechnung nach einer Stornierung, einer Verkürzung des Aufenthalts, einem Gebührenverzicht oder einer Erstattung. Verwenden Sie den endgültigen belegten Zimmerbetrag und die tatsächlich angefallenen, nicht erstattungsfähigen Akquisitions- oder Zahlungsabwicklungskosten. Erfassen Sie zurückgezahltes Geld nicht als zusätzliche Ausgabe, wenn Sie den Erlös bereits um denselben Betrag reduziert haben.
Rechnen Sie in einer ausdrücklich angegebenen Währung und verwenden Sie bei Bedarf eine einheitliche Umrechnungsgrundlage. Halten Sie die ursprünglichen Beträge sowie Nachweise zu Währungsumrechnungen oder Gebühren des Anbieters nachvollziehbar fest. Eine durch Wechselkurse bei der Abrechnung verursachte Differenz darf nicht unbemerkt als vermeintliche Provisionsgebühr erfasst werden.
Leiten Sie aus der Buchungsberechnung Ihre Kanalentscheidung ab
Vergleichen Sie ähnliche Aufenthalte anhand von Zimmertyp, Reisedaten, Buchungsvorlauf, Aufenthaltsdauer und tatsächlichem Ausgang. Der verbleibende Erlös je Buchung allein begünstigt längere Aufenthalte. Der verbleibende Erlös je Zimmernacht ermöglicht einen ausgewogeneren Vergleich. Keine der beiden Kennzahlen enthält sämtliche Kosten für die Bereitstellung des Zimmers oder den Hotelbetrieb.
Leiten Sie aus der Berechnung eine konkrete Maßnahme ab: Beenden Sie eine unrentable bezahlte Platzierung, reduzieren Sie einen zu hohen Direktbuchungsrabatt, passen Sie ein Kampagnenbudget an oder sichern Sie die Verfügbarkeit auf einem Kanal, der tatsächlich nachfrageschwache Termine füllt. Ein Channel Manager Hotel unterstützt die daraus folgenden Änderungen von Zimmerpreisen und Verfügbarkeit. Welche Akquisitionskosten wirtschaftlich gerechtfertigt sind, entscheidet er jedoch nicht.
Schließen Sie einen Kanal nicht allein wegen eines höheren Provisionssatzes aus. Er kann eine Reservierung bringen, die dem Hotel sonst entgangen wäre. Eine scheinbar günstigere Buchung könnte dagegen Nachfrage ersetzen, die Sie auch ohne einen hohen Rabatt gewonnen hätten. Prüfen Sie sowohl den verbleibenden Erlös als auch die Wahrscheinlichkeit, dass die Buchung zusätzliches Geschäft bringt, statt lediglich dessen Herkunft zu verlagern.
Halten Sie für die stichprobenartig ausgewählten Buchungen eine kurze Berechnungsdokumentation fest: endgültiger Zimmerbetrag, Provisionskosten und Bemessungsgrundlage, weitere berücksichtigte Kosten, Annahmen zur Zuordnung, verbleibender Erlös, Zimmernächte und getestete Maßnahme. Prüfen Sie das Ergebnis erneut, sobald nach dem Aufenthalt die Abrechnungsunterlagen vorliegen, statt eine Schätzung vom Buchungstag als endgültigen Gewinn zu behandeln.