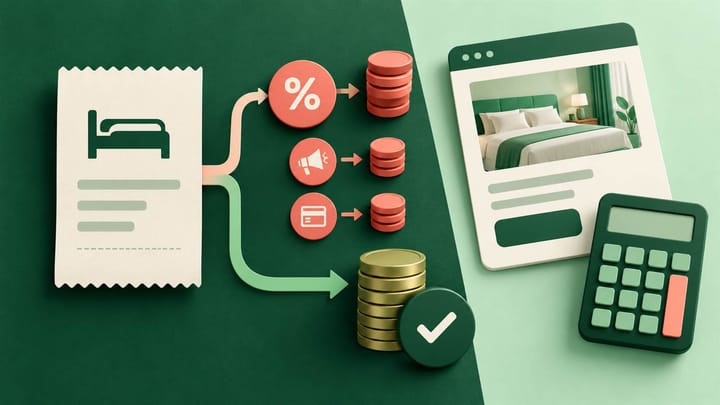
1. Compara cuánto deja una reserva después de los costes de distribución y adquisición, en lugar de considerar únicamente su porcentaje de comisión.
2. Parte del importe real del alojamiento con el descuento ya aplicado; no vuelvas a restar el mismo descuento.
3. Mantén este indicador de gestión separado del abono bancario, el beneficio operativo y los costes fijos imputados.
Las comisiones de las OTA representan solo una parte del coste de captar una reserva. Una agencia de viajes en línea que cobre un porcentaje menor puede dejar menos dinero si la reserva incluye un descuento mayor financiado por el hotel o un coste adicional de marketing. Captar una reserva directa también puede resultar caro.
Para tomar decisiones sobre los canales, calcula los ingresos por alojamiento que conservas después de descontar los costes de esa reserva. El cálculo que se presenta a continuación sirve para comparar opciones de gestión; no sustituye la presentación de ingresos de tu contable ni mide el beneficio del hotel.
Define los ingresos por alojamiento y los costes que vas a comparar
Utiliza el importe final del alojamiento antes de deducir los costes del canal y después de aplicar cualquier descuento financiado por el hotel que ya esté reflejado en ese importe. Si un informe muestra una cifra con la comisión ya descontada, identifica primero el importe original del alojamiento; no restes esa comisión dos veces. Excluye de la comparación los impuestos cobrados al huésped por cuenta de terceros, los servicios adicionales facturados por separado y otros importes ajenos al alojamiento, salvo que decidas incluirlos con el mismo criterio en todos los canales.
A continuación, identifica los costes atribuibles a la captación y al cobro de esa reserva. Pueden incluir la comisión de la OTA acordada por contrato, un cargo independiente por transacción, las comisiones por transacción del motor de reservas y el gasto atribuible en publicidad o por referidos. Contabiliza únicamente los costes que realmente asume el hotel y hazlo una sola vez.
Ingresos por alojamiento retenidos = ingresos reales por alojamiento menos comisión menos costes de cobro independientes menos gasto de adquisición atribuible.
La comisión debe calcularse sobre la base comisionable establecida en el contrato. Esa base no coincide necesariamente con el importe del alojamiento sin impuestos utilizado en la comparación de gestión. Calcula primero la comisión real e incluye después el coste resultante. Un porcentaje anunciado no permite determinar qué conceptos incluye el contrato del establecimiento, quién financia las promociones ni qué condiciones de pago se aplican.
Mantén separados los registros originales de ingresos por alojamiento y de gastos en Informes y Análisis del hotel. En Smart Order, utiliza como punto de partida el origen de la reserva y los importes de alojamiento registrados; después, comprueba los cargos acordados por contrato y los datos justificativos de las campañas para realizar la comparación. Así evitarás confundir el abono bancario neto con el precio del alojamiento pagado por el huésped o con el beneficio del hotel.
Empieza a comparar los canales a partir de la reserva real
Revisa conjuntamente los ingresos por alojamiento y el origen de la reserva antes de incorporar los costes verificados de comisión, pagos y marketing a tu decisión sobre los canales.
Analiza dos formas de vender la misma estancia
Estos ejemplos hipotéticos comparan la misma habitación para una estancia de tres noches, sin incluir impuestos ni servicios adicionales en los ingresos por alojamiento indicados. Los porcentajes y costes son ilustrativos y no representan las tarifas actuales de ninguna OTA ni de ningún proveedor de pagos concreto.
Reserva a través de una OTA: mayores ingresos por alojamiento, con comisión
El importe real del alojamiento es de $300. Supongamos que el contrato del hotel establece una comisión de $54, calculada como el 18% de una base comisionable de $300. Supongamos también que este hotel paga un coste de cobro independiente del 3%, equivalente a $9, que no está incluido en la comisión.
Los ingresos por alojamiento retenidos son $300 menos $54 menos $9 = $237, es decir, $79 por noche de habitación ocupada. Los costes de adquisición y cobro contabilizados suman $63, equivalentes al 21% de los $300 de ingresos por alojamiento.
No añadas esos $9 adicionales a todas las comparaciones con OTA. Con otro modelo de cobro, es posible que el hotel no asuma ese coste por separado o que ya esté incluido en otro concepto. Lo que determina su inclusión es el registro de costes, no una regla general sobre las OTA.
Reserva directa: sin comisión de OTA, pero con costes
Supongamos que el hotel ofrece la misma estancia con un descuento del 10%, por lo que los ingresos reales por alojamiento son de $270. Consideremos un coste independiente de procesamiento de pagos del 3%, equivalente a $8,10, y un coste de publicidad atribuible de $20. Para simplificar, este ejemplo no incluye ninguna otra comisión variable del motor de reservas.
Los ingresos por alojamiento retenidos son $270 menos $8,10 menos $20 = $241,90, es decir, aproximadamente $80,63 por noche de habitación ocupada. Esto supone solo $4,90 más por toda la estancia que en el ejemplo de la reserva a través de una OTA; no equivale a conservar $54 adicionales.
El descuento de $30 ya está reflejado en los ingresos iniciales de $270. Restarlo de nuevo reduciría indebidamente el resultado. Puedes mostrar el descuento por separado para explicar la diferencia respecto al precio de referencia, pero no lo contabilices dos veces en la fórmula de ingresos retenidos.
Si el coste de publicidad aumenta a $30, el resultado de la reserva directa pasa a ser de $231,90, por debajo de los $237 del ejemplo de la OTA. Un motor de reservas para hoteles sin comisiones elimina la comisión de la OTA en esas reservas directas; no elimina los costes del hotel asociados a los pagos, el marketing o el sitio web.
Incluye los costes que influyen en la decisión, sin sumar todos los gastos
Atribuye el gasto de marketing con criterios fundamentados
Cuando sea posible vincular una campaña con reservas, utiliza una atribución verificada y aplica el mismo criterio para medir los resultados. Como estimación práctica, una campaña de $200 asociada a diez reservas completadas tiene un coste medio de campaña de $20 por reserva completada. Identifica esa cifra como una estimación imputada, no como un coste conocido de cada huésped individual.
No dividas el gasto entre consultas en un canal y entre estancias completadas en otro. Las cancelaciones pueden modificar el coste final por reserva con estancia efectivamente realizada. Mantén separadas las previsiones iniciales de la revisión final y reconoce la incertidumbre de la atribución, en lugar de asignar todo el marketing sin seguimiento a las reservas directas.
Analiza los costes fijos por separado
Las suscripciones del sitio web y las cuotas fijas del software son relevantes para el presupuesto global. Es posible que no aumenten cuando llega una reserva adicional. Separa la comparación inmediata entre reservas de un análisis del coste por canal que incluya todos los costes imputados.
Si repartes un coste mensual entre las reservas, indica el periodo, el grupo de reservas correspondiente y el criterio de reparto. Aplica un enfoque coherente a los canales que comparten la herramienta. No asignes toda la factura del Sistema de Gestión Hotelera a las reservas directas sin tener en cuenta su uso para las OTA y la Recepción.
Refleja los resultados finales y mantén una moneda común
Actualiza el cálculo después de una cancelación, una reducción de la estancia, una exención de cargos o un reembolso. Utiliza el importe final del alojamiento respaldado por los registros y los costes reales de adquisición o cobro que no se puedan recuperar. No contabilices el dinero devuelto como un gasto adicional si ya has reducido los ingresos por ese mismo importe.
Realiza el cálculo en una única moneda expresamente indicada y utiliza un criterio de conversión coherente cuando sea necesario. Conserva la trazabilidad de los importes originales y de los justificantes de conversión o comisiones del proveedor. Una diferencia causada por los tipos de cambio aplicados en la liquidación no debe convertirse, sin explicación, en una comisión inexistente.
Utiliza el cálculo por reserva para elegir los canales
Revisa estancias comparables según el tipo de habitación, las fechas, la antelación de la reserva, la duración de la estancia y el resultado final. Considerar únicamente los ingresos retenidos por reserva favorece a las estancias más largas; los ingresos retenidos por noche de habitación permiten una comparación más equilibrada. Ninguna de estas cifras incluye todos los costes de prestar servicio en la habitación ni de operar el hotel.
Utiliza el cálculo para identificar un cambio concreto: dejar de pagar por una posición destacada que no produce resultados, reducir un descuento directo excesivo, ajustar el presupuesto de una campaña o mantener disponibilidad en un canal que aporta ocupación en fechas de demanda realmente baja. Un channel manager hotel facilita la aplicación de los cambios resultantes en tarifas y disponibilidad; no determina qué costes de adquisición están justificados económicamente.
No elimines un canal solo porque su porcentaje de comisión sea mayor. Puede aportar una reserva que el hotel no habría conseguido de otro modo, mientras que una reserva aparentemente más barata puede sustituir una demanda que habrías captado sin un gran descuento. Revisa tanto los ingresos retenidos como la probabilidad de que la reserva genere negocio adicional en lugar de limitarse a cambiar su origen.
Conserva un breve registro del cálculo de las reservas de la muestra: importe final del alojamiento, coste y base de la comisión, otros costes contabilizados, supuestos de atribución, ingresos retenidos, noches de habitación y medida puesta a prueba. Vuelve a comprobar el resultado cuando estén disponibles los registros de la estancia y de la liquidación, en lugar de tratar una estimación realizada en la fecha de reserva como si fuera el beneficio definitivo.