1. 手数料率だけでなく、販売・予約獲得コストを差し引いた後に、その予約からいくら残るかを比較します。
2. 計算は割引適用後の実際の客室売上から始め、同じ割引を二重に差し引かないようにします。
3. この管理指標は、銀行への入金額、営業利益、配賦した固定費とは区別して扱います。
OTAの手数料率から分かるのは、予約獲得コストの一部です。オンライン旅行会社の手数料率が低くても、ホテル負担の割引や追加のマーケティング費用が大きければ、手元に残る金額は少なくなる場合があります。直接予約でも、獲得に高いコストがかかることがあります。
販売チャネルを判断する際は、その予約にかかる費用を差し引いた後の客室売上を計算します。以下の計算は経営管理上の比較に用いるものであり、会計上の売上表示に代わるものでも、ホテルの利益を示すものでもありません。
比較対象の客室売上と費用を定義する
ホテル負担の割引がすでに反映された、チャネル関連費用を差し引く前の最終的な客室売上を使います。レポートの数値からすでに手数料が差し引かれている場合は、まず控除前の客室売上を確認し、手数料を二重に差し引かないようにしてください。代理で徴収する宿泊者の税金、別売りの追加サービス、その他の客室以外の金額は、すべてのチャネルで同じ基準により意図的に含める場合を除き、比較対象から外します。
次に、その予約の獲得と代金回収に帰属する費用を特定します。契約に基づくOTA手数料、別途発生する取引手数料、予約エンジンの取引手数料、その予約に帰属する広告費や紹介料などが該当します。ホテルが実際に負担する費用だけを、それぞれ一度だけ計上します。
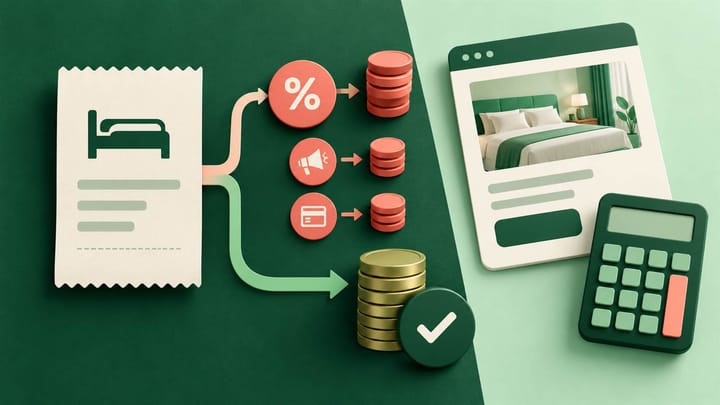
費用控除後の客室収入 = 実際の客室売上 − 手数料 − 別途発生する代金回収費用 − 予約に帰属する獲得費用。
手数料そのものは、契約で定められた手数料算定対象額に基づいて計算する必要があります。この算定対象額は、経営管理上の比較に使う税抜きの客室売上と必ずしも一致しません。まず実際の手数料を計算し、その金額を費用に含めてください。公表されている料率だけでは、各施設の契約上の算定対象、販促費の負担区分、決済条件までは判断できません。
元の客室売上と費用の記録は、ホテルのレポート与分析で分けて管理します。Smart Orderでは、予約経路と記録された客室売上を出発点とし、契約上の請求額やキャンペーンの根拠資料を確認して比較します。これにより、銀行への差引入金額を、宿泊者が支払った客室料金やホテルの利益と混同することを防げます。
実際の予約データからチャネル比較を始める
客室売上と予約経路を併せて確認し、検証済みの手数料、決済費用、マーケティング費用を加味して、チャネルの判断に役立てましょう。
同じ宿泊を2つの販売方法で比較する
以下の仮定例では、同じ客室の3泊の宿泊を比較します。記載する客室売上には、税金や追加サービスの金額を含めていません。料率や費用は説明用の例であり、特定のOTAや決済事業者の現在の料金を示すものではありません。
OTA予約:客室売上は高いが、手数料が発生
実際の客室売上は$300です。ホテルの契約に基づき、手数料算定対象額$300の18%に当たる$54の手数料が発生すると仮定します。また、このホテルは手数料に含まれない代金回収費用として、別途3%に当たる$9を負担するとします。
費用控除後の客室収入は、$300 − $54 − $9 = $237となり、販売客室1室1泊当たりでは$79です。計上した予約獲得費用と代金回収費用の合計は$63で、客室売上$300の21%に相当します。
この追加の$9を、すべてのOTA比較にそのまま当てはめないでください。代金回収方式が異なれば、ホテルが別途負担しない場合や、ほかの費用にすでに含まれている場合があります。判断の根拠となるのは、OTAに関する一般論ではなく、実際の費用記録です。
直接予約:OTA手数料は不要でも、費用は発生
ホテルが同じ宿泊を10%割引で提供し、実際の客室売上が$270になるとします。別途3%の決済処理費用$8.10と、この予約に帰属する広告費$20が発生すると仮定します。計算を簡潔にするため、この例では予約エンジンのその他の従量制手数料はないものとします。
費用控除後の客室収入は、$270 − $8.10 − $20 = $241.90となり、販売客室1室1泊当たりでは約$80.63です。宿泊全体で手元に残る金額は、OTA予約の例より$4.90多いだけであり、$54増えるわけではありません。
$30の割引は、計算の出発点となる売上$270にすでに反映されています。再度差し引くと、結果を過小評価してしまいます。基準料金との差を説明するために割引額を別途表示することはできますが、費用控除後の客室収入の計算式に二重計上しないでください。
広告費が$30に増えると、直接予約の費用控除後の客室収入は$231.90となり、OTAの例の$237を下回ります。手数料無料のホテル予約エンジンを使えば、その直接予約にOTA手数料は発生しません。ただし、ホテルの決済費用、マーケティング費用、ウェブサイト費用は発生します。
すべての経費ではなく、判断に影響する費用を加える
妥当な根拠に基づいてマーケティング費用を帰属させる
キャンペーンと予約を関連付けられる場合は、検証済みの予約への貢献情報を使い、成果の基準を統一します。実務上の推計として、$200のキャンペーンに宿泊完了済みの予約10件が関連付けられるなら、宿泊完了済み予約1件当たりの平均キャンペーン費用は$20です。これは各宿泊者について確認された個別費用ではなく、配賦による推計値であることを明示します。
あるチャネルでは費用を問い合わせ件数で割り、別のチャネルでは宿泊完了件数で割る、といった比較は避けてください。キャンセルによって、実際に宿泊に至った予約1件当たりの最終的な費用は変わります。初期予測と最終評価を分け、追跡できないマーケティング費用をすべて直接予約に割り当てるのではなく、帰属が不確かな部分を明示します。
固定費は別の集計で確認する
ウェブサイトのサブスクリプション料金やソフトウェアの固定料金は、予算全体にとって重要です。ただし、予約が1件増えても、これらの費用が増えるとは限りません。個々の予約を比較する分析と、固定費を含めて全費用を配賦するチャネル別コスト分析は分けて行います。
月額費用を予約に配賦する場合は、対象期間、対象となる予約群、配賦ルールを明記します。同じツールを利用するチャネルには、一貫した方法を適用してください。OTA予約やフロントデスクでの利用を考慮せず、ホテル管理システムの費用を全額直接予約に割り当てることは避けます。
最終的な実績と通貨を正しく反映する
キャンセル、宿泊日数の短縮、料金免除、返金が発生した後は、計算を更新します。根拠を確認できる最終的な客室売上と、実際に回収不能となった予約獲得費用や代金回収費用を使います。返金と同額をすでに売上から減額している場合は、その返金額を追加の費用として扱わないでください。
計算に使う通貨を明示して統一し、換算が必要な場合は一貫した換算基準を適用します。元の通貨での金額と、事業者による換算や手数料の根拠を追跡できるようにしてください。精算時の為替レートによる差額を、説明なく実在しない手数料として計上してはいけません。
予約ごとの計算をチャネル選択に生かす
客室タイプ、宿泊日、予約から宿泊までの日数、宿泊日数、最終的な宿泊実績が比較可能な予約を確認します。予約1件当たりの費用控除後の客室収入だけでは、長期滞在が有利になります。1室1泊当たりの費用控除後の客室収入を使うと、より公平に比較できます。ただし、どちらの数値にも客室サービスの提供やホテル運営にかかるすべての費用が含まれているわけではありません。
計算結果を使い、成果の出ていない有料掲載の停止、直接予約の過度な割引の縮小、キャンペーン予算の調整、需要の低い日に予約をもたらすチャネルへの販売在庫の確保など、具体的な改善策を見つけます。チャネルマネージャーは、その判断に基づく客室料金や空室状況の変更を支援します。ただし、どの予約獲得費用に経済的な妥当性があるかを判断するものではありません。
手数料率が高いという理由だけで、チャネルの利用をやめないでください。そのチャネルが、ほかの方法では獲得できなかった予約をもたらす場合があります。一方、低コストに見える予約が、大幅な割引なしでも獲得できた需要を置き換えている可能性もあります。費用控除後の客室収入に加え、その予約が単なる予約経路の移行ではなく、新たな需要を生み出している可能性も確認します。
抽出して確認した予約について、最終的な客室売上、手数料額と算定対象額、その他の計上費用、費用帰属の前提、費用控除後の客室収入、室泊数、試した施策を簡潔に記録します。予約日時点の推計を最終利益とみなさず、宿泊実績と精算記録がそろった後に結果を再確認してください。