1. Compare o valor que resta de uma reserva após os custos de distribuição e aquisição, e não apenas a percentagem de comissão.
2. Parta do valor efetivo do alojamento após o desconto; não volte a deduzir o mesmo desconto.
3. Mantenha este indicador de gestão separado do montante transferido para a conta bancária, do lucro operacional e dos custos fixos imputados.
As taxas de comissão das OTA representam apenas uma parte do custo de conquistar uma reserva. Uma agência de viagens online que cobra uma percentagem mais baixa pode ainda assim deixar menos dinheiro ao hotel se a reserva incluir um desconto maior financiado pelo hotel ou custos adicionais de marketing. Uma reserva direta também pode ter um custo de aquisição elevado.
Para tomar decisões sobre os canais, calcule a receita de alojamento retida após os custos dessa reserva. O cálculo abaixo serve para comparar resultados na gestão; não substitui a apresentação contabilística das receitas nem constitui uma medida do lucro do hotel.
Defina a receita de alojamento e os custos que está a comparar
Utilize o valor final do alojamento antes da dedução dos custos do canal e após qualquer desconto financiado pelo hotel já refletido nesse valor. Se um relatório apresentar um valor com a comissão já deduzida, identifique primeiro o valor original do alojamento; não deduza essa comissão duas vezes. Exclua da comparação os impostos cobrados aos hóspedes por conta de terceiros, os extras faturados separadamente e outros valores não relacionados com o alojamento, salvo se decidir incluí-los segundo os mesmos critérios em todos os canais.
Em seguida, identifique os custos atribuíveis à aquisição e à cobrança dessa reserva. Estes podem incluir a comissão contratual da OTA, uma taxa de transação separada, taxas de transação do Motor de Reservas e despesas de publicidade ou referenciação atribuíveis à reserva. Inclua apenas os custos efetivamente suportados pelo hotel e contabilize cada um uma única vez.
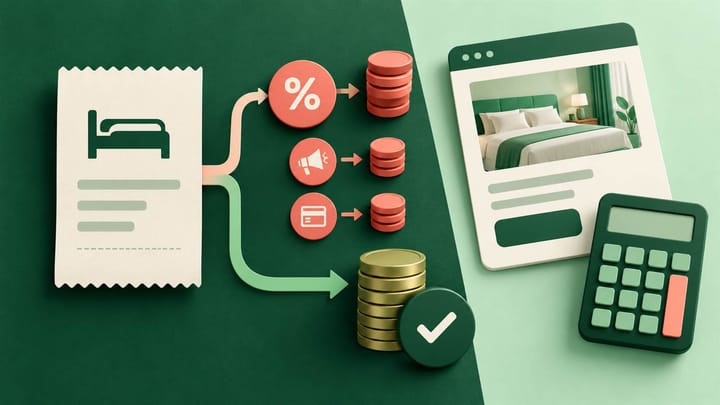
Receita de alojamento retida = receita efetiva de alojamento menos comissão menos custos de cobrança separados menos despesas de aquisição atribuíveis.
A própria comissão deve ser calculada sobre a base sujeita a comissão definida no contrato. Essa base não corresponde automaticamente ao valor do alojamento sem impostos utilizado na comparação de gestão. Calcule primeiro a comissão efetiva e depois inclua o custo resultante. Uma percentagem anunciada não esclarece os elementos incluídos no contrato do alojamento, o financiamento das promoções ou as condições de pagamento.
Mantenha separados os registos originais das receitas de alojamento e das despesas nos Relatórios e Análises do hotel. No Smart Order, utilize a origem da reserva e os valores de alojamento registados como ponto de partida e, em seguida, verifique os encargos contratuais e os comprovativos das campanhas para efetuar a comparação. Desta forma, evita confundir o montante líquido transferido para a conta bancária com o preço do alojamento pago pelo hóspede ou com o lucro do hotel.
Comece a comparação de canais pelos dados efetivos da reserva
Analise em conjunto a receita de alojamento e a origem da reserva antes de acrescentar os custos verificados de comissão, pagamento e marketing à sua decisão sobre os canais.
Analise duas formas de vender a mesma estadia
Estes exemplos hipotéticos comparam o mesmo quarto numa estadia de três noites, sem impostos nem extras incluídos na receita de alojamento indicada. As percentagens e os custos são meramente ilustrativos e não representam as taxas atuais de qualquer OTA ou prestador de serviços de pagamento específico.
Reserva através de uma OTA: maior receita de alojamento, com comissão
O valor efetivo do alojamento é de $300. Suponha que o contrato do hotel resulta num custo de comissão de $54, calculado como 18% de uma base sujeita a comissão de $300. Suponha também que o hotel suporta um custo de cobrança separado de 3%, equivalente a $9, que não está incluído na comissão.
A receita de alojamento retida é de $300 menos $54 menos $9 = $237, ou $79 por noite de quarto ocupado. Os custos de aquisição e cobrança contabilizados totalizam $63, o equivalente a 21% dos $300 de receita de alojamento.
Não inclua automaticamente esses $9 adicionais em todas as comparações de OTA. Num modelo de cobrança diferente, o hotel pode não suportar esse custo separadamente, ou este pode já estar incluído noutro encargo. É o registo dos custos, e não uma regra geral sobre as OTA, que determina a sua inclusão.
Reserva direta: sem comissão de OTA, mas com custos
Suponha que o hotel oferece a mesma estadia com um desconto de 10%, pelo que a receita efetiva de alojamento é de $270. Considere um custo separado de processamento de pagamentos de 3%, ou $8,10, e um custo de publicidade atribuível de $20. Para simplificar, este exemplo não inclui qualquer outra taxa variável do Motor de Reservas.
A receita de alojamento retida é de $270 menos $8,10 menos $20 = $241,90, ou aproximadamente $80,63 por noite de quarto ocupado. Isto representa apenas mais $4,90 para toda a estadia em comparação com a reserva através de OTA do exemplo, e não uma poupança de $54 no montante retido.
O desconto de $30 já está refletido na receita inicial de $270. Deduzir esse valor novamente faria com que o resultado ficasse subavaliado. Pode apresentar o desconto separadamente para explicar a diferença em relação ao preço de referência, mas não o contabilize duas vezes na fórmula da receita retida.
Se o custo de publicidade subir para $30, o resultado da reserva direta passa a ser $231,90, abaixo dos $237 do exemplo da OTA. Um motor de reservas para hotéis sem comissões elimina a comissão de OTA dessas reservas diretas; os custos de pagamento, marketing e manutenção do website continuam a ser suportados pelo hotel.
Inclua os custos que influenciam a decisão, sem acrescentar todas as despesas
Atribua os custos de marketing com uma base rigorosa
Quando for possível associar uma campanha a reservas, utilize a atribuição verificada dessas reservas e o mesmo critério de resultado. Como estimativa prática, uma campanha de $200 associada a dez reservas concluídas tem um custo médio de campanha de $20 por reserva concluída. Identifique esse valor como uma estimativa por imputação, e não como um custo conhecido de cada hóspede individual.
Não divida a despesa pelo número de pedidos de informação num canal e pelo número de estadias concluídas noutro. Os cancelamentos podem alterar o custo final por reserva com estadia efetiva. Mantenha as previsões iniciais separadas da análise final e reconheça as incertezas de atribuição, em vez de imputar todo o marketing sem rastreio às reservas diretas.
Analise os custos fixos separadamente
As subscrições do website e as mensalidades fixas de software são relevantes para o orçamento global. Estes custos podem manter-se iguais quando chega uma reserva adicional. Separe a comparação imediata entre reservas de uma análise dos custos por canal com imputação integral dos custos.
Se distribuir um custo mensal pelas reservas, indique o período, o grupo de reservas relevante e a regra de imputação. Aplique um critério consistente aos canais que partilham a ferramenta. Não impute a totalidade da fatura do Sistema de Gestão Hoteleira às reservas diretas, ignorando a sua utilização nas OTA e na Receção.
Respeite os resultados finais e a moeda utilizada
Atualize o cálculo após um cancelamento, uma redução da estadia, uma isenção de cobrança ou um reembolso. Utilize o valor final documentado do alojamento e os custos efetivos de aquisição ou cobrança que não possam ser recuperados. Não trate o dinheiro devolvido como uma despesa adicional se já tiver reduzido a receita pelo mesmo valor.
Efetue o cálculo numa única moeda identificada, utilizando um critério de conversão consistente sempre que necessário. Garanta a rastreabilidade dos valores originais e dos comprovativos de conversão ou de taxas do prestador. Uma diferença causada pelas taxas de câmbio na liquidação não deve transformar-se, sem explicação, num encargo de comissão inexistente.
Transforme o cálculo por reserva numa decisão sobre os canais
Analise estadias comparáveis por tipo de quarto, datas, antecedência da reserva, duração da estadia e resultado. A receita retida por reserva, por si só, favorece as estadias mais longas; a receita retida por noite de quarto permite uma comparação mais equilibrada. Nenhum dos indicadores inclui todos os custos de prestação do serviço de alojamento ou de funcionamento do hotel.
Utilize o cálculo para identificar uma alteração concreta: suspender um destaque pago sem resultados, reduzir um desconto direto excessivo, ajustar o orçamento de uma campanha ou preservar a disponibilidade num canal que gera reservas para datas de procura efetivamente baixa. Um channel manager para hotéis permite aplicar as alterações de tarifas e disponibilidade resultantes; a avaliação dos custos de aquisição economicamente justificáveis cabe à gestão.
Não elimine um canal apenas porque a sua percentagem de comissão é mais elevada. Esse canal pode trazer uma reserva que o hotel não conseguiria obter de outra forma, enquanto uma reserva aparentemente mais barata pode substituir procura que conseguiria captar sem um desconto elevado. Analise tanto a receita retida como a probabilidade de a reserva gerar negócio adicional, em vez de apenas mudar a sua origem.
Mantenha um registo sucinto do cálculo para as reservas da amostra: valor final do alojamento, custo e base da comissão, outros custos contabilizados, pressupostos de atribuição, receita retida, noites de quarto e ação testada. Volte a verificar o resultado quando os registos da estadia e da liquidação estiverem disponíveis, em vez de tratar uma estimativa feita na data da reserva como lucro final.