1. Сравнивайте доход, который остаётся от бронирования после затрат на дистрибуцию и привлечение, а не только процент комиссии.
2. Начинайте с фактической суммы за проживание с учётом скидки; не вычитайте ту же скидку повторно.
3. Рассматривайте этот управленческий показатель отдельно от поступления на банковский счёт, операционной прибыли и распределённых постоянных затрат.
Ставки комиссий OTA отражают лишь часть затрат на привлечение бронирования. Онлайн-турагентство с более низкой комиссией может оставлять гостинице меньше денег, если бронирование сопровождается большей скидкой за счёт гостиницы или дополнительными маркетинговыми расходами. Привлечение прямого бронирования тоже может обходиться дорого.
Чтобы принимать решения по каналам, рассчитывайте доход от проживания, остающийся после затрат, связанных с конкретным бронированием. Приведённый ниже расчёт предназначен для управленческого сравнения: он не заменяет бухгалтерский порядок отражения выручки и не является показателем прибыли гостиницы.
Определите доход от проживания и затраты для сравнения
Используйте итоговую сумму за проживание до вычета затрат на канал, уже учитывающую скидки за счёт гостиницы. Если в отчёте указана сумма, из которой комиссия уже вычтена, сначала определите исходную сумму за проживание; не вычитайте эту комиссию дважды. Не включайте в сравнение налоги, взимаемые с гостей в пользу третьих лиц, отдельные дополнительные услуги и другие суммы, не относящиеся к проживанию, если только вы намеренно не учитываете их на одинаковой основе для всех каналов.
Затем определите затраты, относящиеся к привлечению этого бронирования и приёму оплаты по нему. Это могут быть комиссия OTA по договору, отдельная комиссия за транзакцию, транзакционные сборы системы бронирования и расходы на рекламу или реферальное привлечение, относящиеся к этому бронированию. Учитывайте только затраты, которые фактически несёт гостиница, и каждую статью учитывайте один раз.
Доход от проживания после затрат = фактический доход от проживания минус комиссия минус отдельные расходы на приём оплаты минус относящиеся к бронированию расходы на привлечение.
Саму комиссию необходимо рассчитывать исходя из базы, установленной договором. Эта база не обязательно совпадает с суммой за проживание без налогов, которую вы используете для управленческого сравнения. Сначала рассчитайте фактическую комиссию, затем включите полученную сумму в затраты. Заявленный процент сам по себе не позволяет определить, какие суммы включаются в базу по договору гостиницы, кто финансирует акции и как организованы расчёты.
Ведите исходные данные о доходах от проживания и расходах раздельно в разделе отчётов и аналитики. В Smart Order начните с источника бронирования и зарегистрированных сумм за проживание, а затем проверьте договорные сборы и подтверждающие данные рекламных кампаний для сравнения. Это поможет не принимать чистое поступление на банковский счёт за стоимость проживания для гостя или прибыль гостиницы.
Начните сравнение каналов с фактического бронирования
Сопоставьте доход от проживания с источником бронирования, затем добавьте подтверждённые комиссии, расходы на оплату и маркетинг, чтобы принять обоснованное решение по каналу.
Рассмотрите два способа продажи одного и того же проживания
В этих условных примерах сравнивается проживание в одном и том же номере в течение трёх ночей; указанный доход от проживания не включает налоги и дополнительные услуги. Проценты и затраты приведены для иллюстрации и не являются актуальными тарифами какого-либо конкретного OTA или платёжного провайдера.
Бронирование через OTA: выше доход от проживания, но есть комиссия
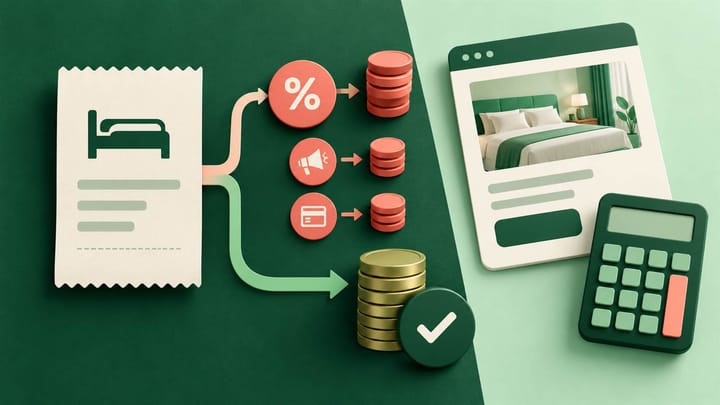
Фактическая сумма за проживание составляет 300 долларов США. Предположим, по договору гостиницы комиссия составляет 54 доллара США — 18% от базы начисления комиссии в размере 300 долларов США. Также предположим, что гостиница отдельно оплачивает приём платежа по ставке 3%, то есть 9 долларов США, и эти расходы не включены в комиссию.
Доход от проживания после затрат составляет 300 − 54 − 9 = 237 долларов США, или 79 долларов США на одну занятую номеро-ночь. Учтённые затраты на привлечение и приём оплаты составляют в сумме 63 доллара США, что соответствует 21% дохода от проживания в размере 300 долларов США.
Не добавляйте эти дополнительные 9 долларов США в каждое сравнение OTA. При другой модели приёма оплаты гостиница может не нести такие расходы отдельно, либо они уже могут быть учтены в другой статье. Определяющими являются данные о фактических затратах, а не общее правило об OTA.
Прямое бронирование: без комиссии OTA, но с другими затратами
Предположим, гостиница предлагает то же проживание со скидкой 10%, поэтому фактический доход от проживания составляет 270 долларов США. Допустим, отдельная комиссия за обработку платежа составляет 3%, или 8,10 доллара США, а относящиеся к бронированию рекламные расходы — 20 долларов США. Для простоты в этом примере нет других переменных сборов системы бронирования.
Доход от проживания после затрат составляет 270 − 8,10 − 20 = 241,90 доллара США, или примерно 80,63 доллара США на одну занятую номеро-ночь. Это всего на 4,90 доллара США больше за всё проживание, чем в примере с OTA, а не экономия в 54 доллара США по сумме, остающейся у гостиницы.
Скидка в 30 долларов США уже учтена в исходном доходе в размере 270 долларов США. Её повторное вычитание занизит результат. Скидку можно показать отдельно, чтобы объяснить разницу с базовой ценой, но нельзя учитывать её дважды в формуле дохода после затрат.
Если рекламные расходы вырастут до 30 долларов США, результат прямого бронирования составит 231,90 доллара США — меньше 237 долларов США в примере с OTA. Модуль бронирования для отеля без комиссии исключает комиссию OTA для таких прямых бронирований, но расходы гостиницы на обработку платежей, маркетинг и сайт сохраняются.
Учитывайте затраты, влияющие на решение, а не все расходы подряд
Используйте обоснованный подход к атрибуции маркетинговых затрат
Если кампанию можно связать с бронированиями, используйте подтверждённые данные атрибуции и единый критерий результата. Для практической оценки: кампания стоимостью 200 долларов США, связанная с десятью состоявшимися бронированиями, даёт средние расходы в размере 20 долларов США на одно состоявшееся бронирование. Обозначайте эту сумму как расчётную оценку на основе распределения затрат, а не как точно известные затраты на каждого конкретного гостя.
Не делите расходы одного канала на количество обращений, а другого — на количество состоявшихся проживаний. Отмены могут изменить итоговую стоимость привлечения бронирования, по которому гость действительно проживал. Рассматривайте предварительные прогнозы отдельно от итогового анализа и отмечайте неопределённость атрибуции, вместо того чтобы относить весь маркетинг без отслеживания на прямые бронирования.
Анализируйте постоянные затраты отдельно
Подписки на обслуживание сайта и фиксированная плата за программное обеспечение важны для общего бюджета. При этом они могут не увеличиваться при поступлении ещё одного бронирования. Отделяйте сравнение затрат по конкретному бронированию от анализа полной стоимости канала с распределением всех расходов.
Если вы распределяете ежемесячные расходы между бронированиями, указывайте период, соответствующую группу бронирований и правило распределения. Применяйте единый подход к каналам, использующим один и тот же инструмент. Не относите всю плату за систему управления отелем на прямые бронирования, игнорируя её использование для OTA и стойки регистрации.
Учитывайте итоговый результат и валюту расчёта
Обновляйте расчёт после отмены, сокращения срока проживания, освобождения от оплаты или возврата средств. Используйте итоговую подтверждённую сумму за проживание и фактические затраты на привлечение или приём оплаты, которые невозможно возместить. Не учитывайте возвращённые деньги как дополнительный расход, если вы уже уменьшили доход на ту же сумму.
Выполняйте расчёт в одной указанной валюте и при необходимости применяйте единый подход к конвертации. Сохраняйте возможность проверить исходные суммы и подтверждающие данные провайдера о конвертации или сборах. Разница, возникшая из-за валютных курсов при расчётах, не должна незаметно превращаться в вымышленную комиссию.
Используйте расчёт по бронированиям для выбора каналов
Сравнивайте сопоставимые проживания по категории номера, датам, глубине бронирования, продолжительности и итоговому результату. Доход после затрат в расчёте на бронирование сам по себе даёт преимущество длительным проживаниям; показатель на одну номеро-ночь позволяет сравнивать их более корректно. Ни один из этих показателей не включает все затраты на обслуживание номера и работу гостиницы.
Используйте расчёт, чтобы определить конкретное изменение: отказаться от неэффективного платного размещения, сократить чрезмерную скидку на прямое бронирование, скорректировать бюджет кампании или сохранить доступность номеров на канале, который обеспечивает загрузку в даты с действительно низким спросом. channel manager для отеля помогает вносить соответствующие изменения в стоимость номера и доступность, но не определяет, какие затраты на привлечение экономически оправданны.
Не отказывайтесь от канала только потому, что его процент комиссии выше. Он может принести бронирование, которое гостиница иначе не получила бы, тогда как внешне более дешёвое бронирование может лишь перенаправить спрос, который вы могли привлечь без большой скидки. Оценивайте и доход после затрат, и вероятность того, что бронирование приносит дополнительный бизнес, а не просто меняет его источник.
Ведите краткую запись расчёта по бронированиям в выборке: итоговая сумма за проживание, сумма и база комиссии, другие учтённые затраты, допущения атрибуции, доход после затрат, количество номеро-ночей и проверяемое действие. Повторно проверяйте результат после получения данных о состоявшемся проживании и расчётах, не принимая оценку на дату бронирования за окончательную прибыль.