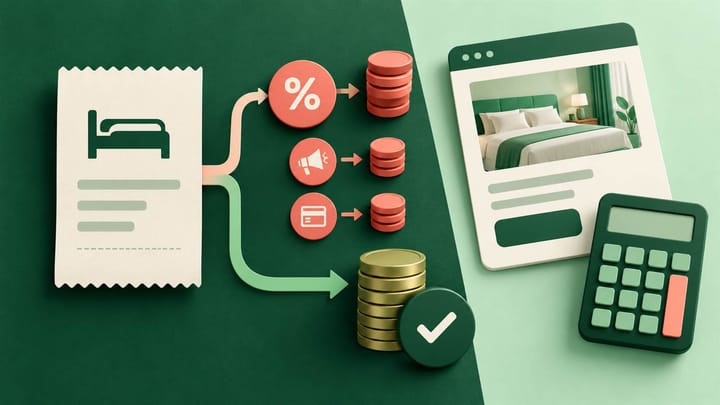
1. 比较每笔预订扣除分销和获客成本后实际留存的收入,而非仅看佣金费率。
2. 以折扣后的实际房费金额为起点,不要重复扣除同一笔折扣。
3. 将这一管理指标与银行到账金额、营业利润及分摊的固定成本区分开来。
OTA 佣金费率只反映获取一笔预订的部分成本。如果订单包含更高的酒店承担折扣或额外营销费用,即使在线旅行平台收取的佣金比例更低,酒店最终留存的收入仍可能更少。直接预订的获客成本也可能很高。
做出渠道决策时,应计算每笔预订扣除相关成本后的留存客房收入。以下计算用于经营管理中的比较,不能替代会计核算中的收入列报,也不是衡量酒店利润的指标。
明确比较所用的客房收入与成本口径
以扣除渠道成本前的最终房费金额为准,该金额应已反映酒店承担的折扣。如果报表中的金额已扣除佣金,先还原原始房费金额,避免重复扣除佣金。代收代缴的宾客税费、单独收费的附加项目及其他非客房款项,应排除在比较之外;除非你明确决定将这些款项纳入,并对所有渠道采用一致的口径。
随后,确定可归属于该笔预订的获客与收款成本,包括合同约定的 OTA 佣金、单独收取的交易手续费、预订引擎交易手续费,以及可归属的广告或推荐引流支出。仅计入酒店实际承担的成本,每项只计算一次。
留存客房收入 = 实际客房收入 − 佣金 − 单独计收的收款成本 − 可归属的获客支出。
佣金必须按合同约定的计佣基数计算。该基数不一定等于管理比较中使用的不含税房费金额。应先算出实际佣金,再将其作为成本计入。仅凭对外公布的费率,无法判断具体酒店合同中的计佣项目、促销费用承担方式或收款安排。
在报表与统计中,分别保留原始客房收入和费用记录。使用 Smart Order 时,可从预订来源和已记录的房费金额入手,再核对合同约定的费用和营销活动凭据,进行渠道比较。这样可以避免将银行净到账金额误当作宾客支付的房费或酒店利润。
从实际订单出发,比较渠道表现
结合客房收入与预订来源进行查看,再纳入已核实的佣金、支付及营销成本,让渠道决策更有依据。
同一笔住宿订单,两种销售方式的计算示例
以下假设示例比较同一间客房、同样入住三晚的情况,所列客房收入均不含税费或附加项目金额。其中的费率和成本仅用于演示,不代表任何具体 OTA 或支付服务商的现行收费标准。
OTA 预订:客房收入较高,但需支付佣金
实际房费金额为 300 美元。假设根据酒店协议,以 300 美元为计佣基数、按 18% 计算,佣金成本为 54 美元。同时假设酒店还需单独承担 3% 的收款成本,即 9 美元,且这笔费用不包含在佣金中。
留存客房收入为300 美元 − 54 美元 − 9 美元 = 237 美元,即每个已入住房晚留存 79 美元。计入的获客与收款成本合计为 63 美元,相当于 300 美元客房收入的 21%。
不要在所有 OTA 比较中都直接加上这笔额外的 9 美元。采用不同收款模式时,酒店可能无需单独承担这笔费用,或者费用已计入其他项目。应以实际成本记录为依据,不能套用对 OTA 的笼统判断。
直接预订:免 OTA 佣金,但并非零成本
假设酒店为同样的住宿提供 10% 的折扣,实际客房收入因此为 270 美元。另需承担 3% 的支付处理费,即 8.10 美元,以及可归属于该订单的 20 美元广告费用。为简化计算,本例不包含其他随订单变化的预订引擎费用。
留存客房收入为270 美元 − 8.10 美元 − 20 美元 = 241.90 美元,即每个已入住房晚约留存 80.63 美元。与示例中的 OTA 预订相比,整笔住宿订单仅多留存 4.90 美元,并非多留存 54 美元。
30 美元的折扣已体现在作为计算起点的 270 美元收入中。再次扣除会低估结果。可以单独展示折扣,以解释实际收入与参考价格之间的差额,但不要在留存收入公式中重复计算。
如果广告费用增至 30 美元,直接预订的留存客房收入将降至 231.90 美元,低于 OTA 示例中的 237 美元。免佣金酒店预订引擎能让这些直接预订免付 OTA 佣金,但酒店仍需承担支付、营销及网站相关成本。
纳入影响决策的成本,而非所有费用
以可靠依据归属营销成本
如果能将营销活动与预订关联起来,应使用经过核实的预订归因数据,并保持订单结果的统计口径一致。例如,一项花费 200 美元的活动关联了十笔已完成订单,则每笔已完成订单的平均活动成本可估算为 20 美元。应注明这是分摊估算值,而不是每位宾客已知的实际获客成本。
不要对一个渠道用支出除以咨询量,对另一个渠道却用支出除以已完成住宿的订单量。取消订单可能改变每笔实际入住订单的最终成本。应将前期预测与最终复盘分开,并如实说明归因的不确定性,避免将所有无法追踪的营销费用都归入直接预订。
单独查看固定成本
网站订阅费和固定软件费用是整体预算的重要组成部分,但不一定会因新增一笔预订而增加。应将单笔预订的即时比较与包含全部成本分摊的渠道成本评估区分开来。
如果将月度费用分摊到订单,应明确统计期间、相关订单范围和分摊规则。对于共同使用同一工具的渠道,应采用一致的方法。不要将酒店管理系统的全部费用都分摊给直接预订,却忽略它在 OTA 订单管理和住宿管理中的用途。
以最终订单结果为准,并统一币种
订单取消、缩短住宿、费用减免或退款后,应更新计算。使用有凭据支持的最终房费金额,以及实际发生且无法收回的获客或收款成本。如果收入已按退款金额调减,就不要再将同一笔退款计为额外费用。
应明确计算所用币种,必要时采用一致的汇率换算口径。保留原币金额,以及服务商换汇或收费凭据,确保可追溯。结算汇率造成的差额不应在未作说明的情况下被计作佣金费用。
将订单计算结果转化为渠道决策
按房型、入住日期、提前预订天数、入住时长和最终订单结果,比较条件相近的住宿订单。仅看每笔订单的留存收入,会使长住订单显得更有优势;使用每房晚留存收入,比较会更公平。这两个指标均未包含客房服务和酒店运营的全部成本。
利用计算结果确定具体调整措施:停止效果不佳的付费推广位、收窄过高的直订折扣、调整营销活动预算,或为确实能在需求低迷日期带来订单的渠道保留可售房量。酒店渠道管理系统可协助执行相应的房价和房态调整;至于哪些获客成本在经济上合理,仍需结合经营情况判断。
不要仅因佣金费率较高就停用某个渠道。它可能带来酒店原本无法获得的订单,而看似成本更低的预订,可能只是替代了无需大幅折扣也能获得的需求。评估时,既要看留存收入,也要判断该订单带来的是新增业务,还是仅仅改变了预订来源。
为抽样订单保留简明的计算记录:最终房费金额、佣金成本及计佣基数、其他计入成本、归因假设、留存收入、房晚数,以及所测试的调整措施。待住宿完成且结算记录齐全后,再核查结果,避免将预订当天的估算当作最终利润。